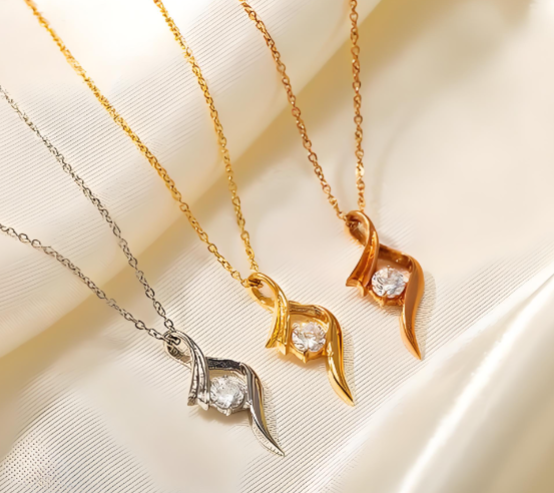
2026年一季度,長沙高端購物中心內(nèi)來自意大利、法國、泰國的設(shè)計師品牌首飾銷售額同比增長超過40%。這種消費熱度直接傳導(dǎo)至進口端,越來越多的湖南本土珠寶零售商、電商企業(yè)開始直接從海外采購成品首飾。與原材料黃金、鉆石進口不同,成品首飾涉及成品稅號歸類、品牌知識產(chǎn)權(quán)、零售包裝合規(guī)等多重監(jiān)管維度。
陳總經(jīng)營的長沙某珠寶連鎖品牌在年初進口一批泰國銀飾時,因?qū)?yīng)歸入“貴金屬制首飾”的稅號錯誤申報為“仿首飾”,導(dǎo)致海關(guān)審價環(huán)節(jié)被重點核查,貨物滯留港口整整11天。這類情況反映出首飾進口的技術(shù)門檻:貴金屬含量如何認定、鑲嵌寶石的價值如何拆分申報、品牌授權(quán)鏈是否完整,每個細節(jié)都直接影響通關(guān)效率與最終成本。
一、首飾進口全流程拆解與合規(guī)要點
1、核心單證包括商業(yè)發(fā)票、裝箱單、提單、原產(chǎn)地證書、品牌授權(quán)書(如適用)、貴金屬含量檢測報告、寶石鑒定證書(如需要)。
2、存在一個普遍誤區(qū):許多客戶認為只要含有貴金屬就歸入71章,實際上海關(guān)根據(jù)貴金屬重量占比、是否為主要材質(zhì)、工藝特征等綜合判斷。例如,一條鑲嵌小顆鉆石的18K金項鏈,應(yīng)歸入稅號7113.1910;而同樣外觀但金含量低于2%的合金項鏈,則歸入7117項下。錯誤歸類不僅涉及稅率差異,更可能觸發(fā)不同的監(jiān)管證件要求。
A:核對發(fā)票上的材質(zhì)描述是否精確到K數(shù)、寶石克拉數(shù);
B:確認原產(chǎn)地證書是否包含HS編碼,且與申報一致;
C:核查品牌授權(quán)鏈的完整性,從品牌方到國內(nèi)經(jīng)銷商的每一級授權(quán)是否連續(xù);
D:對貴金屬制首飾,提前準備《貴金屬制品進出口許可證》申請材料;3
二、注意事項
1、海關(guān)審價是首飾進口最高頻的風險點。2026年海關(guān)系統(tǒng)已全面接入國際奢侈品價格數(shù)據(jù)庫,對低于市場公允價值30%以上的申報價格自動觸發(fā)人工核查。
2、曾有位長沙客戶從意大利進口設(shè)計師品牌戒指,申報單價200歐元,海關(guān)系統(tǒng)參考價顯示同款在歐洲官網(wǎng)售價450歐元。我們提交了該批次為前一年度庫存、且采購合同中包含后續(xù)合作排他性條款的證明文件,最終海關(guān)接受了申報價格。
3、首飾屬于法檢商品,必須接受商品檢驗。檢驗重點包括:貴金屬成色是否與申報一致、鑲嵌寶石是否為人造或合成、標識標簽是否符合國標。
三、優(yōu)勢
長沙首飾進口企業(yè)面臨的不是單一環(huán)節(jié)的困難,而是全鏈路的合規(guī)挑戰(zhàn)。從海外采購談判開始,一個條款的疏忽可能導(dǎo)致整批貨物無法清關(guān);在申報環(huán)節(jié),一個稅號數(shù)字的差異可能帶來數(shù)萬元的稅款損失;在商檢現(xiàn)場,一個鋼印的模糊可能引發(fā)數(shù)周的延誤。開森供應(yīng)鏈的價值在于將散點式的風險識別轉(zhuǎn)化為系統(tǒng)化的流程管控。
通過前置審核、過程跟蹤、事后復(fù)盤,我們將長沙客戶首飾進口的平均通關(guān)時間壓縮至3.5個工作日,審價爭議發(fā)生率控制在5%以內(nèi)。對于追求資金周轉(zhuǎn)效率的珠寶企業(yè)而言,這種時間成本的節(jié)約直接轉(zhuǎn)化為市場競爭力。2026年的監(jiān)管環(huán)境只會更加精細化,依賴經(jīng)驗主義的自主申報模式風險日益放大,借助專業(yè)代理機構(gòu)的體系化能力,是長沙首飾進口企業(yè)實現(xiàn)合規(guī)與效率平衡的務(wù)實選擇。
 全國服務(wù)熱線